www.wimjongman.nl
De wereldwijde schuldencrisis van 2026 is begonnen, en we worden gewaarschuwd dat de meeste mensen „geen idee hebben wat er gaat gebeuren”
Michael Snyder 28 september 2026
De Amerikaanse overheid heeft een schuld van 40.068.807.991.924,84 dollar, en plotseling is de rest van de wereld een stuk terughoudender geworden om ons geld te lenen. De obligatiekoersen storten in en de rente schiet omhoog. Jarenlang heb ik gewaarschuwd dat onze politici veel te veel geld leenden en uitgaven. Maar die politici bleven gewoon stemmen voor begrotingen met steeds grotere tekorten. Nu bevinden we ons midden in een financiële nachtmerrie zonder uitweg. Hetzelfde geldt voor Japan en de meeste landen in Europa. Wereldwijd zijn de obligatiekoersen gestaag gekelderd, terwijl de obligatierentes omhoogschoten. Helaas voor ons allemaal zitten financiële instellingen over de hele wereld met gigantische bergen staatsobligaties waarvan de waarde is ingestort. De ongerealiseerde verliezen waarmee ze mogelijk te maken krijgen, zullen ongekend hoog zijn. Ondertussen zouden snel stijgende rentetarieven een ongekende implosie van derivaten kunnen veroorzaken. Op dit moment bedraagt de totale uitstaande nominale waarde van wereldwijde OTC-rentederivaten ruim 600 biljoen dollar.
Zolang beleggers nog vertrouwen hadden in het spel, zou alles goed komen.
Maar nu verliezen beleggers het vertrouwen in de Amerikaanse regering, de Japanse regering en regeringen in heel Europa, omdat zij geld hebben geleend op een waanzinnig roekeloze schaal.
Dus nu zitten we met een enorme crisis, en vorige week begon de situatie echt uit de hand te lopen.
Sterker nog, vorige week was absoluut “een week vol pijn” voor financieel onverantwoordelijke regeringen over de hele wereld…
Dit was een week vol pijn voor iedereen die geld leent.
Overal ter wereld eisen kredietverstrekkers hogere rentetarieven. De wereldwijde obligatiemarkt dwingt hogere rendementen af van elke kredietnemer, te beginnen bij de grootste kredietnemers van allemaal: nationale overheden. Maar niet elke overheid betaalt evenveel.
Betrouwbare kredietnemers met solide financiën en eerlijk leiderschap betalen minder. Kredietnemers die wantrouw worden bekeken, met wanordelijke financiën en corrupte leiders, betalen meer. Vroeger zouden de Verenigde Staten bovenaan die eerste lijst hebben gestaan.
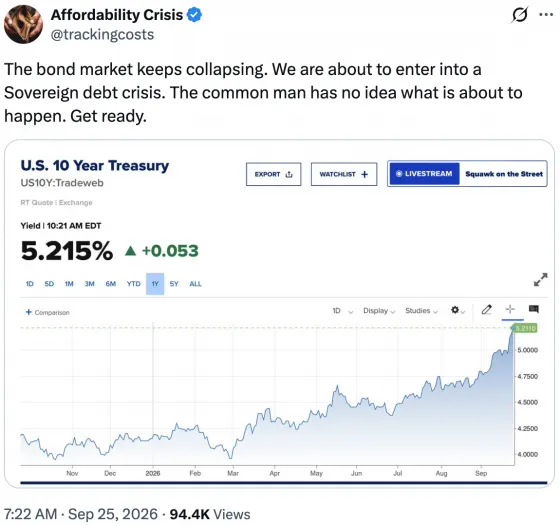
In een eerder artikel heb ik uitgelegd dat het historisch gezien pas echt uit de hand loopt wanneer het rendement op 10-jarige Amerikaanse staatsobligaties 5,25 procent bereikt.
Welnu, eind vorige week schommelde het rendement op 10-jarige Amerikaanse staatsobligaties rond de 5,2 procent…
Tijdens de handel van gisteren schommelde het rendement op een Amerikaanse 10-jarige staatsobligatie rond de 5,2 procent. Duitsland betaalt minder dan de Verenigde Staten. Frankrijk betaalt minder dan de Verenigde Staten. Canada betaalt minder dan de Verenigde Staten. Zelfs Griekenland betaalt minder dan de Verenigde Staten. Estland – een land dat voortdurend wordt bedreigd door een Russische invasie en de vernietiging van zijn soevereiniteit – betaalt veel minder dan de Verenigde Staten: slechts 3,6 procent.
We zouden dit spel maar een beperkte tijd kunnen blijven spelen.
Ik weet niet waarom dit voor zoveel „deskundigen“ zo moeilijk te begrijpen was.
Op een bepaald moment op vrijdag bereikte het rendement op 10-jarige Amerikaanse staatsobligaties 5,23 procent, het hoogste niveau dat we hebben gezien sinds vlak voor de laatste wereldwijde financiële crisis…
Beleggers waren deze week van slag toen het benchmarkrendement op 10-jarige staatsobligaties omhoogschoot naar het hoogste niveau sinds 2007, maar hardnekkige inflatie is slechts één van de factoren achter deze laatste stijging.
Het belangrijke rendement op 10-jarige staatsobligaties, dat van invloed is op hypotheken, schoot vrijdag omhoog naar 5,23%, het hoogste niveau sinds 2007. Dit was de meest recente stijging van het benchmarkrendement, dat eerder deze maand nog net onder de 4,8% lag. Obligatierendementen en -koersen bewegen omgekeerd evenredig ten opzichte van elkaar.
Zo ziet een ineenstorting van de obligatiemarkt eruit, en we bevinden ons nog maar in de beginfase.
Op X waarschuwde een populair account dat de meeste mensen „geen idee hebben wat er op het punt staat te gebeuren“…
Het tijdperk van het gemakkelijke geld is voorbij, en dat is echt slecht nieuws voor ons allemaal.
John Roque heeft erop gewezen dat er in de geschiedenis 16 keer zijn geweest dat de obligatierentes zo sterk zijn gestegen. Elke keer weer heeft dit geleid tot een of andere financiële crisis…
„Er gaat altijd wel iets kapot“, zo luidde een recente opmerking van John Roque, hoofd technische analyse bij 22V Research.
Roque wees op een grafiek van het rendement op 10-jarige staatsobligaties over de afgelopen vijf decennia op 16 gevallen waarin het rendement een snelle stijging doormaakte zoals nu het geval is. Elke keer weer leidde dit tot een of andere financiële ramp. Hoewel de omvang van de crises varieerde wat betreft hun impact op de markt (van het schokkende maar kortstondige faillissement van Silicon Valley Bank in 2023 tot de beurscrash van 1987), leidde de stijging van de rendementen bijna altijd tot een of andere verstoring van de financiële markten die druk uitoefende op risicovolle activa.
„Zo zeker als de dag op de nacht volgt: wanneer de rente op 10-jarige staatsobligaties stijgt, gaat er iets mis“, merkte Roque op tegenover CNBC. „Het loont gewoon de moeite om voorzichtig te zijn.“
Persoonlijk maak ik me grote zorgen over wat dit alles voor de aandelenmarkt gaat betekenen.
De aandelenkoersen bevinden zich momenteel op een niveau dat we slechts „drie keer in de afgelopen 156 jaar“ hebben gezien…
Op dit moment zien we dat de aandelenmarkt iets doet wat in de afgelopen 156 jaar slechts drie keer is voorgekomen. Wanneer dit signaal zich voordoet, is het steevast een voorbode geweest van aanzienlijke dalingen op Wall Street.
Wat omhoog gaat, moet ook weer naar beneden komen.
Elke keer dat de CAPE-ratio zo hoog was, volgde er een bearmarkt…
Economen introduceerden de CAPE-ratio eind jaren tachtig en hebben deze teruggetest tot januari 1871. Over deze periode van ongeveer 156 jaar bedraagt de gemiddelde ratio 17,42. Bij het sluiten van de beurs op 21 september kwam de CAPE-ratio van de S&P 500 uit op 41,60.
Inclusief het heden zijn er in 156 jaar slechts drie keer geweest dat de Shiller P/E-ratio van de S&P 500 boven de 40 uitkwam — en de twee voorgaande keren werden gevolgd door opvallende bearmarkten
Het komt erop neer dat we perfect klaar zijn voor een beurscrash, en de tekenen van problemen zijn al duidelijk zichtbaar.
De prestaties van slechts een handvol tech-aandelen hebben een aantal zeer alarmerende ontwikkelingen gemaskeerd die zich onder de oppervlakte hebben afgespeeld. Op dit moment wordt 52 procent van alle aandelen in de S&P 500 al verhandeld onder hun 200-daags voortschrijdend gemiddelde…
De recente terugkeer van de S&P 500 naar bijna-recordhoogte werd aangedreven door een verrassend klein aantal aandelen.
Bij het sluiten van de beurs op dinsdag stond de S&P 500 slechts 0,44% onder het hoogste slotkoersrecord ooit, terwijl 52% van de afzonderlijke aandelen in de index onder hun langetermijngemiddelde (200-daags voortschrijdend gemiddelde) noteerde. Dit weerspiegelt het feit dat een handvol aandelen, voornamelijk hyperscalers zoals Meta en halfgeleideraandelen zoals Micron Technology, de laatste tijd het zware werk hebben gedaan.
Dat is een belangrijke waarschuwing.
Sterker nog, er zijn overal om ons heen belangrijke waarschuwingssignalen.
En nu gaan we de cruciale maand oktober in, waarin enkele van de grootste beurscrashes uit de geschiedenis hebben plaatsgevonden.
Historisch gezien beginnen obligaties doorgaans eerder in te storten dan aandelen.
Precies datzelfde patroon speelt zich in het najaar van 2026 nu recht voor onze ogen af.
Als alleen de VS in de problemen zou zitten, zou dat al erg genoeg zijn.
Maar wat we nu zien, is een werkelijk wereldwijde schuldencrisis.
Dit moment is al heel lang in aantocht, en de hele wereld zal versteld staan van wat er nu gaat gebeuren.