www.wimjongman.nl
Volgende halte: 6 procent – De crisis rond staatsobligaties is officieel uit de hand gelopen, en het begint weer sterk op 2008 te lijken
Michael Snyder - 29 september 2026
Er is een historische crisis rond staatsobligaties uitgebroken en bijna niemand die niet in de financiële wereld werkt, heeft enig idee wat er werkelijk aan de hand is. We zijn letterlijk getuige van de meest dramatische financiële crisis sinds 2008, en de meeste mensen hebben er nog geen flauw benul van. Maar dat zal snel veranderen, want het zal enorme gevolgen hebben voor ons allemaal. De economische omstandigheden waren jarenlang zeer zwaar na de financiële chaos van het najaar van 2008, en het lijkt erop dat we nu op een soortgelijk scenario afstevenen.
Als gewone mensen op straat horen dat de obligatierente stijgt, denken de meesten dat dat iets goeds moet zijn.
Maar obligatierentes en obligatiekoersen bewegen omgekeerd evenredig aan elkaar, en dus als de obligatierentes omhoogschieten, betekent dat dat de obligatiekoersen instorten.
En als obligatiekoersen instorten, is dat helemaal niet goed.
Beleggers wachtten af of de rente op 10-jarige Amerikaanse staatsobligaties de grens van 5 procent zou doorbreken, en dat is precies wat er gebeurde.
Vervolgens hebben beleggers de grens van 5,25 procent nauwlettend in de gaten gehouden, want historisch gezien is dat het moment waarop de marktomstandigheden echt uit de hand beginnen te lopen…
Wanneer de rente op de 10-jarige Amerikaanse staatsobligatie ruim boven de 5,25% stijgt, ondergaat het marktlandschap een opvallende verschuiving. Vervolgens nemen de volatiliteit op de obligatiemarkt – en bij uitbreiding ook de volatiliteit op de aandelenmarkt en de kredietspreads – doorgaans aanzienlijk toe.
Dat betekent dat obligaties niet langer een afdekking vormen tegen aandelen. De transmissieketen verloopt in een nauw met elkaar verbonden reeks: naarmate Amerikaanse staatsobligaties hun aantrekkingskracht als afdekkingsinstrumenten voor portefeuilles verliezen, worden marginale kopers prijsgevoeliger en reageert de markt sterker op kapitaalstromen; beleggers wenden zich vervolgens tot opties om Amerikaanse staatsobligaties af te dekken, waardoor de impliciete volatiliteit stijgt – wat ertoe leidt dat de rendementen op staatsobligaties als eerste stijgen; dit was precies de officiële reden die het Amerikaanse Ministerie van Financiën vorige maand aanvoerde toen het een uitbreiding van hun terugkoopprogramma aankondigde (om de liquiditeit van staatsobligaties te waarborgen).
Vervolgens kan de volatiliteit van de aandelenindexen hier niet onberoerd door blijven: de wederzijdse versterking van winsten en verliezen tussen aandelen en obligaties zal de herwegingsstromen verder destabiliseren en de VIX omhoog duwen; de stijgende vraag naar afdekking via aandelenopties zal de impliciete volatiliteit eveneens ondersteunen. Het derde kanaal is vandaag de dag bijzonder cruciaal: de volatiliteit op de obligatiemarkt heeft de onzekerheid rond de disconteringsvoeten voor kasstromen vergroot, terwijl de historisch lage correlaties tussen aandelen erop wijzen dat de markt de „langetermijnrente“ – de allerbelangrijkste bron van factorrisico – nauwelijks heeft ingeprijsd.
Ik realiseer me dat dit allemaal nogal ingewikkeld klinkt.
Waar het op neerkomt is dat wanneer de rente op 10-jarige Amerikaanse staatsobligaties boven de 5,25 procent stijgt, aandelen en obligaties vaak samen gaan dalen.
Met andere woorden: dat niveau fungeert als een „rode lijn“ waarboven iedereen de neiging heeft in paniek te raken.
Welnu, maandag bereikte de rente op 10-jarige Amerikaanse staatsobligaties 5,25 procent voor het eerst sinds 2007…
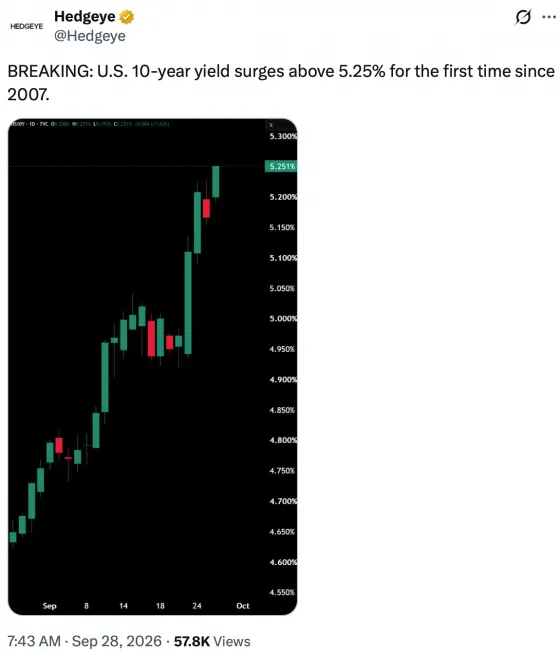
Natuurlijk zijn niet alleen de 10-jarige Amerikaanse staatsobligaties het probleem.
Op dit moment schieten de rendementen op alle langlopende Amerikaanse staatsobligaties omhoog…
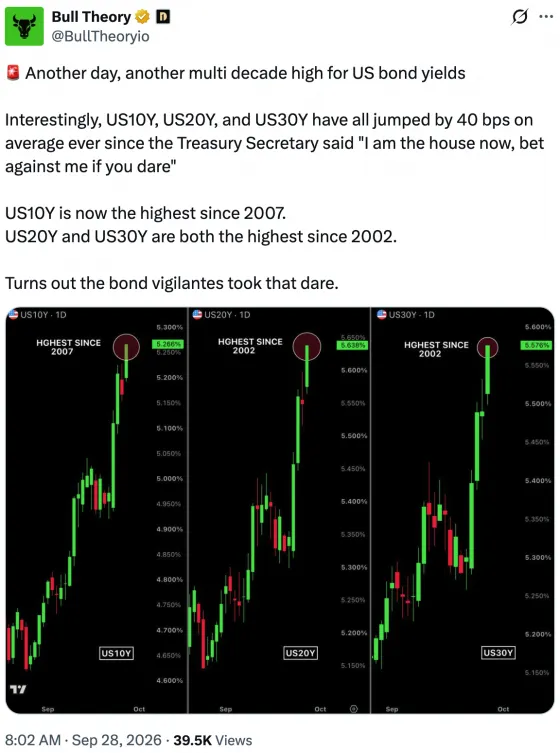
@ Weer een dag, weer een hoogste niveau in decennia voor de Amerikaanse obligatierentes. Interessant genoeg zijn de US10Y, US20Y en US30Y gemiddeld allemaal met 40 basispunten gestegen sinds de minister van Financiën zei: “Ik ben nu de baas, wed maar tegen me als je durft”
De US10Y staat nu op het hoogste niveau sinds 2007. De US20Y en US30Y staan beide op het hoogste niveau sinds 2002.
Het blijkt dat de ‘bond vigilantes’ die uitdaging zijn aangegaan.
Obligatiegrafieken horen er nooit zo uit te zien.
Amerikaanse staatsobligaties horen tot de meest stabiele financiële instrumenten ter wereld te behoren.
Zoals ik hierboven al heb besproken, beginnen aandelen en obligaties vaak tegelijkertijd te dalen wanneer de rente op 10-jarige Amerikaanse staatsobligaties 5,25 procent bereikt.
Op een bepaald moment op maandag hadden Amerikaanse aandelen maar liefst $720.000.000.000 aan waarde verloren…
Gelukkig zijn de markten de afgelopen paar uur weer wat gekalmeerd.
Dat komt waarschijnlijk doordat er achter de schermen ingegrepen wordt.
Maar het lijdt geen twijfel dat de zaken zich in een zeer verontrustende richting ontwikkelen, en de gevolgen zouden de komende weken wel eens uiterst ernstig kunnen zijn.
Op dit moment hebben onze banken enorme hoeveelheden Amerikaanse staatsobligaties in bezit.
Dus wanneer de obligatierente omhoogschiet, keldert de waarde van de Amerikaanse staatsobligaties die zij in portefeuille hebben.
Er zijn veel banken waarvan de balansen er nu uitzien als een horrorfilm, en dat betekent dat er nog meer bankfaillissementen op komst zijn.
In 2025 gingen slechts twee Amerikaanse banken failliet.
Afgelopen vrijdag waren we getuige van het zesde bankfaillissement van 2026 tot nu toe…
WEER EEN BANK DIE NET FAILLIET IS GEGAAN…
Nano Banc in Californië is zojuist failliet gegaan. Vrijdag gesloten. De FDIC heeft een curator aangesteld.
Dat brengt het totaal op ZES faillissementen van Amerikaanse banken dit jaar, tegenover twee in heel 2025.
Californië noemde jarenlang wanbeheer bij Nano als reden. Naast deze bank houd ik kredietverstrekkers in de gaten die sterk blootgesteld zijn aan commercieel vastgoed.
De FDIC zelf heeft gewezen op hoge rentekosten en leegstaande gebouwen, waardoor vastgoedschulden moeilijker te herfinancieren en af te lossen zijn.
Als kredietnemers niet kunnen betalen, vreten de verliezen het bankkapitaal op. Zo zouden er meer faillissementen kunnen volgen, balans na balans.
Ze maken deze bankfaillissementen graag stilletjes op vrijdag bekend, zodat ze zo min mogelijk aandacht trekken.
Helaas zullen ze, als de obligatierentes blijven stijgen, de paniek niet lang kunnen indammen, aangezien de ene na de andere bank uit elkaar valt als een pak van 20 dollar.
Bovendien zouden stijgende obligatierentes mogelijk de weg kunnen effenen voor een nachtmerrieachtige derivatencrisis.
Rentederivaten vormen met een zeer ruime marge het grootste segment van de derivatenmarkt, en als de rente snel genoeg stijgt, zou dat een cascade van wanbetalingen kunnen veroorzaken.
Laat ik het anders zeggen.
Als de rente met voldoende snelheid stijgt, kunnen snelle marktwaardeveranderingen de liquiditeitsbuffers overtreffen, wat een systemische kettingreactie van faillissementen bij tegenpartijen dreigt te veroorzaken.
En dat zou een enorme ramp zijn.
Stijgende rentetarieven zullen ook een enorme impact hebben op Amerikaanse consumenten.
Het nationale gemiddelde voor een hypotheek met een vaste rente van 30 jaar is al boven de 7 procent gestegen.
Dat wordt beschouwd als een uiterst belangrijk psychologisch niveau.
Er zijn maar heel weinig potentiële huizenkopers die 7 procent willen betalen, en de verkoop van woningen zal waarschijnlijk nog verder teruglopen dan tot nu toe het geval was.
Ondertussen zullen de creditcardtarieven stijgen en zullen autoleningen een stuk duurder worden.
Al met al zal dit alles de economische activiteit vertragen.
De economische activiteit begon al te vertragen als gevolg van de wereldwijde energiecrisis, en stijgende rentetarieven zullen die vertraging alleen maar versterken.
Dit wordt een enorme catastrofe.
We worden mogelijk tegelijkertijd geconfronteerd met een financiële crisis en een grote economische vertraging.
Als dat sterk doet denken aan 2008, dan is dat omdat het inderdaad sterk op 2008 lijkt.
Ondertussen worden we gedwongen om het hoofd te bieden aan een wereldwijde energiecrisis, een wereldwijde meststofcrisis en een Super El Niño.
Bovendien woedt aan de andere kant van de planeet de Derde Wereldoorlog.
Tientallen jaren van verkeerde beslissingen hebben ons op dit punt gebracht, en nu moeten we er allemaal de prijs voor betalen.